球友直播体育:创近43年最大单周跌幅 黄金“投资神话”终结?
产品简介:
千亿体育app:
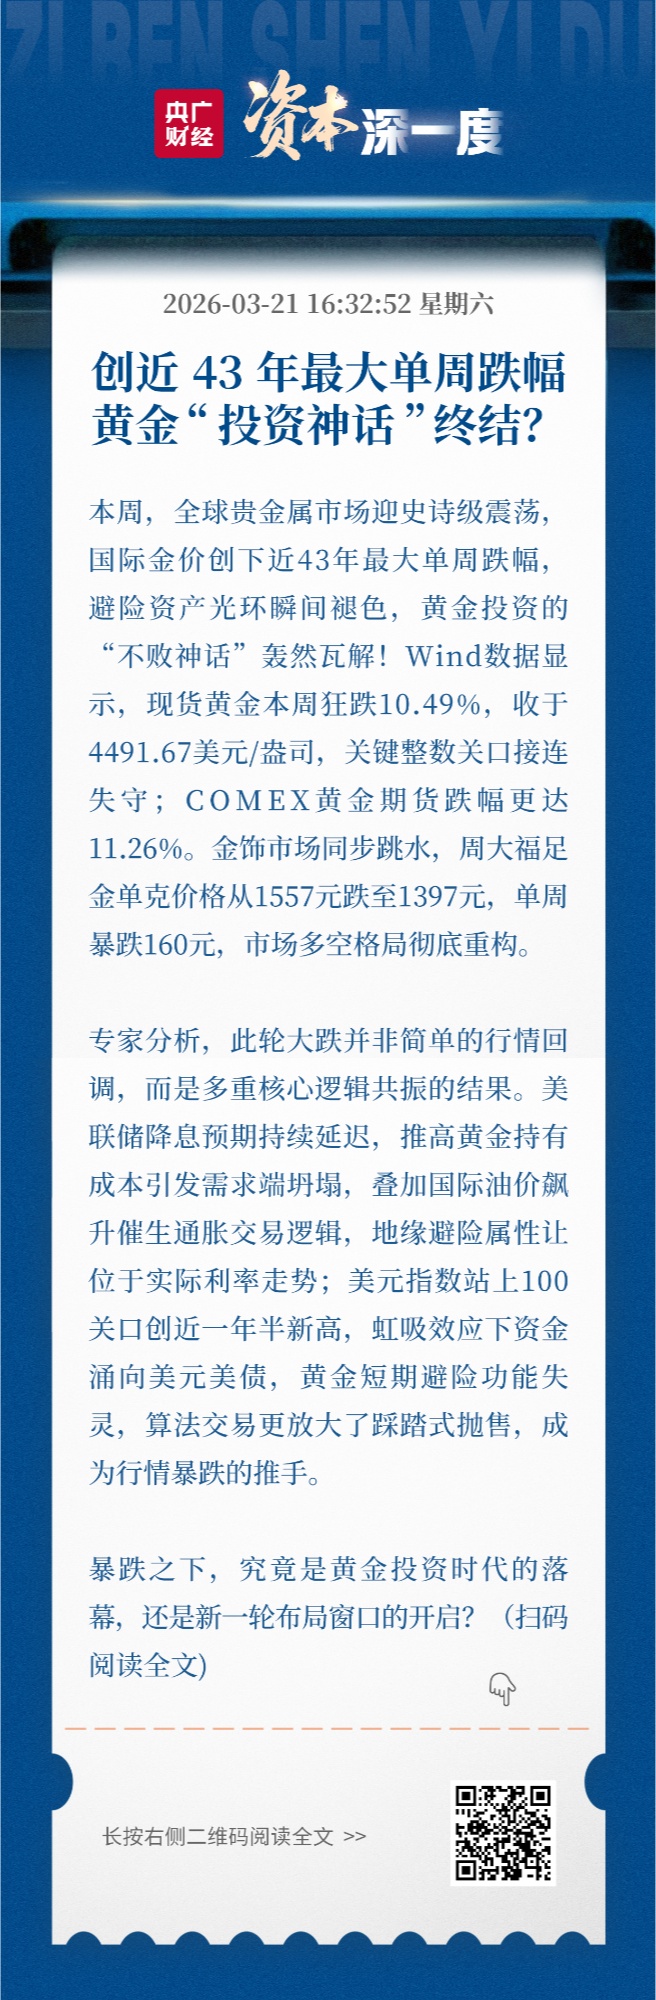
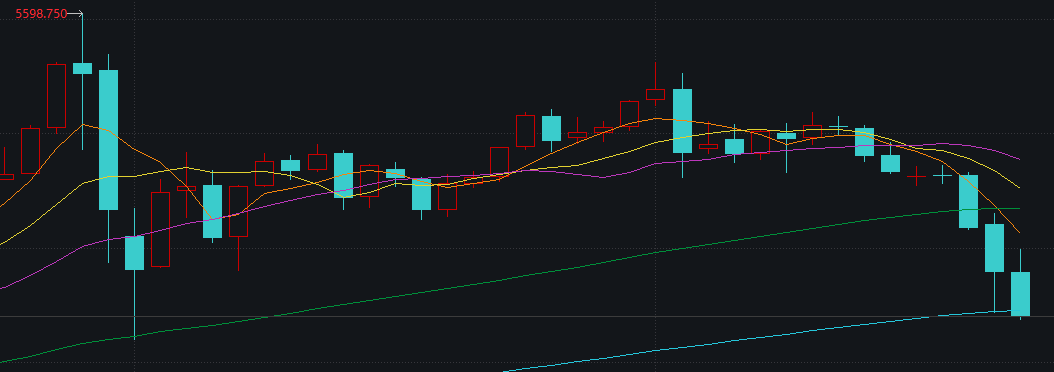
央广网北京3月21日消息(记者 邹煦晨)全球贵金属市场迎来一轮惨烈行情。本周,国际金价遭遇史诗级暴跌,创下1983年3月以来的近43年最大单周跌幅纪录,此前持续上行的强势走势就此终结,引发全球金融市场高度关注。
Wind多个方面数据显示,本周现货黄金累计跌幅达10.49%,最终收于4491.67美元/盎司,价格接连失守多个关键整数关口,避险资产的光环暂时褪去,市场多空格局也随之发生剧烈重构。
除现货黄金外,Wind数据还显示,COMEX黄金期货本周累计跌幅达11.26%,最终收于4492美元/盎司。
南开大学金融学教授田利辉在接受央广财经记者正常采访时指出,1983年的金价大跌源于产油国因油价下行抛售黄金换取外汇,属于供给端冲击;而此跌则是美联储预期管理引发黄金持有成本骤升,本质是需求端的坍塌。此外,当前黄金市场已由ETF、期货期权、互换协议等衍生品主导,算法交易与程序化止损机制进一步放大了价格波动,导致短期价格偏离基本面的幅度远超以往。
田利辉进一步分析,黄金并非“只涨不跌”的投资神话,其价格趋势由真实利率、美元信用、风险情绪三重变量共同驱动,任何单一逻辑的过度定价,最终都会向均衡水平回归。从诱因来看,本周金价暴跌表面是美联储降息预期延迟,市场被迫重估真实利率路径;深层则是黄金定价逻辑的根本切换——地缘避险逻辑让位于通胀交易逻辑。油价飙升推高市场通胀预期,资金从无息资产黄金大规模涌向美元及美债,最终引发踩踏式抛售。
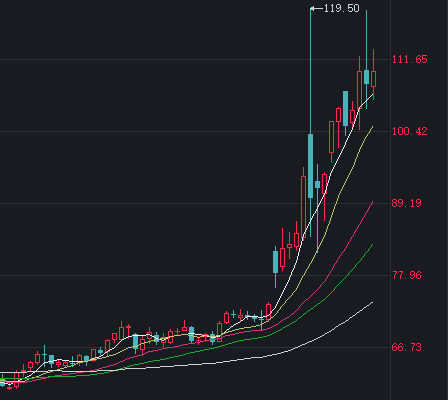
前海开源基金首席经济学家杨德龙向央广财经记者表示,从传统逻辑来看,地缘冲突往往会推升投资者避险情绪,而黄金作为经典避险资产,通常会因此获得资金青睐。但本轮中东冲突期间,市场却走出了截然不同的行情。原因包括,伊朗封锁霍尔木兹海峡引发国际油价大幅冲高,一度攀升至119美元/桶,这直接助推全球通胀预期升温。在此背景下,美联储被迫持续推迟降息时点,甚至年内不降息的预期逐步强化,这对不生息的黄金资产形成了显著利空。此外,部分机构因其他资产价格下降面临流动性压力,选择抛售持有的黄金头寸以回笼资金,这种被动的“卖金救火”行为,进一步加剧了金价的下跌势头。
田利辉表示,短期来看,金价技术性超卖或触发阶段性反弹,但趋势反转仍有待观察。若4500美元关键关口失守,下一支撑区间将落在4200—4300美元,这一区间对应2024年三季度以来的密集成交区域。反弹的潜在催化剂主要有三方面:一是美联储释放政策立场软化的信号;二是地缘冲突出现变化;三是美股科技股大幅回调引发市场风险偏好再定价。从中期走势来看,金价将锚定真实利率走向,若美国经济数据持续强劲,降息预期进一步延后,真实利率保持高位运行,金价仍将承压;若经济衰退迹象显现,倒逼美联储转向宽松货币政策,真实利率下行则会重新为金价打开上行空间。简言之,黄金中期走势将取决于美联储政策转向的时点,以及地缘局势的演变节奏。
刘志耕称,当前金价的下跌并非基本面崩塌,而是利率预期、地缘风险与流动性博弈三重力量激烈碰撞的结果。与1983年的行情相似,黄金正经历 “避险失灵”的阵痛期,但相较于彼时,本轮金价的底部支撑更为坚实。他预判黄金未来走势将呈现“短期承压、中期分化、长期向好”的特征。其中,长期向好的核心逻辑在于,黄金的属性不仅局限于商品或金融实物资产,更是全球货币信用体系的“压力计”。在全球债务高企、地缘局势持续动荡、货币信任度动摇的大背景下,黄金的战略价值正愈发凸显。
杨德龙认为,在全球多国去美元化进程推进、美国政府债务高企、美元流动性持续宽松的背景下,国际金价长期上涨的趋势不会改变,甚至有望在未来创出历史上最新的记录。不过,从短期来看,本轮金价下跌的幅度与速度均超出市场预期,投资者仍需警惕短期回调的风险。他同时指出,每一次大幅度下滑往往也是布局黄金的良机。过去两年,他始终建议投入资金的人在资产组合中配置20%的黄金类资产,这一策略至今依然有效。究其根本,配置黄金能够有效抵御法币贬值带来的资产缩水风险。